חשבונית שממתינה חמישה ימים בתיבת הדואר של המאשר היא לא רק אי-נוחות למחלקת הזכאים. היא עלולה לעכב תשלומים לספקים, ליצור סיכון לתשלום כפול, לטשטש את תמונת ההתחייבויות התזרימיות ולחייב את צוותי הכספים במעקב מיותר. אוטומציה של אישור חשבוניות פירושה תכנון תהליך החלטה מבוקר, ולא רק העברה מהירה יותר של קבצי PDF.
בחברות בינוניות, האתגר בדרך כלל אינו מחסור בכלים לאישורים. האתגר הוא הפער בין תהליך עבודה גנרי לבין המציאות: כמה ישויות משפטיות, מרכזי עלות, הזמנות רכש, תנאי חוזים, מגבלות אישור, נתוני ERP וחריגים. אוטומציה אפקטיבית מחברת את כל התנאים האלה לתהליך עבודה תפעולי אחד עם אחריות ברורה.
התחילו מתהליך אישור החשבוניות, לא מהתוכנה
לפני שבוחרים פלטפורמה או בונים תהליך עבודה מבוסס AI, מפו את כל מה שקורה מקבלת החשבונית ועד לרישום ולשחרור התשלום. כך מתברר היכן האוטומציה יכולה לקבל החלטות והיכן עדיין נדרש שיקול דעת אנושי.
תעדו את מקורות החשבוניות, בין אם דוא״ל, פורטלי ספקים, EDI, מסמכים סרוקים או הגשות פנימיות. לאחר מכן זהו מי אחראי על כל שלב: הנהלת חשבונות זכאים, בעלי תקציב, רכש, מנהלי פרויקטים, הנהלת הכספים ותפעול התשלומים. הפרטים חשובים. חברת בנייה עשויה להזדקק לאימות פרויקט וקוד עבודה, ואילו חברת SaaS עשויה להזדקק לבדיקות של מנוי, בעלים של הספק ומחלקה.
המטרה היא להפריד בין חשבוניות סטנדרטיות לבין חריגים. חשבוניות סטנדרטיות צריכות להתקדם עם מינימום התערבות כשהבקרות הרלוונטיות עוברות. חריגים צריכים להגיע עם מספיק הקשר כדי שמישהו יוכל לפתור אותם במהירות.
מיפוי תהליך שימושי מתעד את נתוני החשבונית הנדרשים להחלטה, ספי האישור, דרישות ההתאמה, מסלולי ההסלמה והמערכות שמחזיקות את מקור האמת. הוא צריך גם להגדיר מה קורה כשחסרים נתונים, כשמאשר אינו זמין או כשחשבונית אינה תואמת הזמנת רכש או תעודת קבלה.
בנו כללים שמשקפים בקרות פיננסיות אמיתיות
אוטומציה של אישורים עובדת הכי טוב כשמדיניות העסק מפורשת. כללים עמומים כמו “לשלוח חשבוניות גדולות להנהלה” יוצרים חוסר עקביות ומחייבים בדיקה ידנית מיותרת. במקום זאת, הגדירו קריטריונים שתהליך העבודה יכול להעריך באופן עקבי.
לדוגמה, חשבונית עשויה להיות זכאית לעיבוד ישיר (straight-through) כשהיא מגיעה מספק מאושר, תואמת הזמנת רכש ותעודת קבלת סחורה בגבולות הסטייה המותרת, נמוכה מסכום מוגדר ומשויכת לתקציב מאושר. חשבונית שחורגת מהסטייה המותרת, אין לה הזמנת רכש, שייכת לקטגוריה מוגבלת או יוצרת דפוס הוצאה חריג צריכה לעבור למסלול חריגים.
ניתוב האישורים צריך להתחשב ביותר מסכום החשבונית. נתוני החלטה נפוצים כוללים ישות, מחלקה, מרכז עלות, פרויקט, קטגוריית ספק, תנאי תשלום, סטטוס חוזה ותקציב זמין. חשבונית של $3,000 עשויה לדרוש טיפול שונה, בהתאם לשאלה אם מדובר בהוצאה שגרתית על תשתית ענן, בשירותים משפטיים או בחיוב לא סטנדרטי של ספק.
שמרו על לוגיקת ניתוב שקל לתחזק. מנהלי הכספים צריכים להיות מסוגלים לבחון ולאשר שינויי מדיניות, בעוד הצוותים הטכניים מנהלים אינטגרציות, הרשאות, בדיקות ופריסה. קידוד קשיח של כל מדיניות בתוך האפליקציה אולי יעבוד בהתחלה, אבל יהפוך ליקר כשהמבנה הארגוני או מגבלות האישור משתנים.
השתמשו בסמכות מואצלת ובכללי הסלמה
אישורים נתקעים כשתהליך העבודה מניח שכל עובד בשמו זמין תמיד. הגדירו מאשרים מחליפים, טיפול בהיעדרות, תזכורות והסלמות מתוזמנות. הסלמה צריכה לשמר את הקשר האישור המקורי, ולא לשלוח תזכורת לא מובנית בלי היסטוריית החשבונית.
כדאי גם להבחין בין הסלמה לבין עקיפה. הסלמה מעבירה בקשה ממתינה לגורם גיבוי מורשה. עקיפה מאפשרת חריג מבוקר, עם סיבה, זהות, חותמת זמן ובדיקה משנית מתאימה כשנדרש.
קלטו נתוני חשבוניות עם רמת ה-AI הנכונה
חשבוניות מגיעות בפורמטים לא אחידים. גם ספקים ותיקים משנים פריסות, מאחדים כמה הזמנות, מוסיפים פירוט שורות או שולחים סריקות באיכות ירודה. OCR יכול להמיר מסמך לטקסט, אבל אוטומציה של חשבוניות דורשת חילוץ מובנה ואימות.
עיבוד מסמכים מבוסס AI יכול לזהות שמות ספקים, מספרי חשבוניות, תאריכים, סכומים, מס, מטבע, הפניות להזמנות רכש, שורות פריטים ותנאי תשלום. הדרישה בסביבת ייצור איננה רק לחלץ את השדות האלה. היא למדוד רמת ודאות, לאמת את הנתונים מול רשומות הספקים וה-ERP, ולשלוח תוצאות לא ודאיות לבדיקה.
לדוגמה, המערכת יכולה להשוות את שם הספק שחולץ לרשומת אב של ספקים, לבדוק אם מספר החשבונית כבר הופיע בעבר, לוודא שהסכומים מתיישבים, ולזהות אם פרטי הבנק שונים מהרשומות המוכרות. שדות עם רמת ודאות נמוכה צריכים להיות מסומנים לבדיקה של הנהלת החשבונות, ולא לעבור בשקט הלאה.
כאן יישום AI מעשי שונה מאוטומציית מסמכים גנרית. ה-AI צריך להפחית את המאמץ הנדרש לפענוח מסמכים, בעוד כללים דטרמיניסטיים ונתוני המערכות הפיננסיות שולטים בתהליך העבודה עצמו. מודל לא אמור לאשר חשבונית באופן עצמאי רק משום שהיא נראית מוכרת.
שלבו את המערכות שמחזיקות את נתוני ההחלטה
תיבת אישורים עצמאית יוצרת עוד סילו תפעולי. כדי לבצע אוטומציה אמינה לאישור חשבוניות, תהליך העבודה חייב להחליף נתונים עם המערכות שמגדירות את סטטוס הספק, התחייבויות הרכש, רשומות הקבלה, בעלות על תקציב, קידוד בהנהלת החשבונות וסטטוס התשלום.
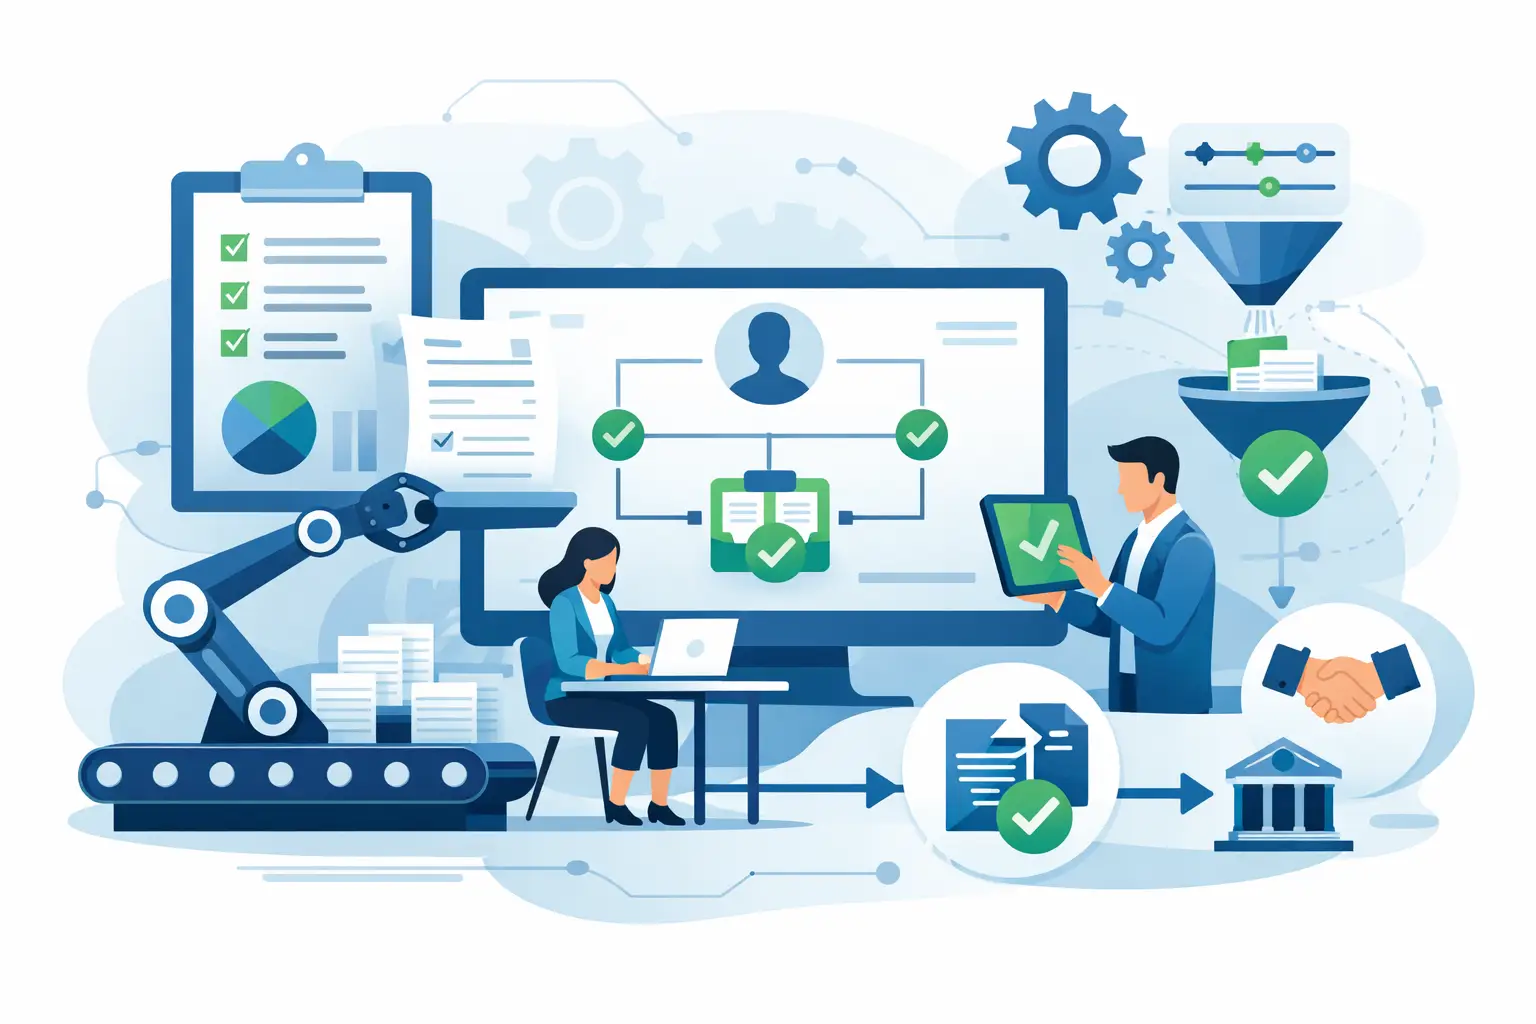
ברוב הסביבות פירוש הדבר אינטגרציה עם מערכת ה-ERP או הנהלת החשבונות, מערכת הרכש, מאגר המסמכים, ספק הזהויות וכלי התקשורת. תהליך העבודה צריך לשלוף הזמנות רכש ותעודות קבלה לצורך התאמה, לכתוב חזרה ל-ERP קידוד מאושר ועדכוני סטטוס, ולהשתמש בבקרות זהות מרכזיות לגישת המאשרים.
ארכיטקטורת האינטגרציה חשובה כי תהליכים פיננסיים רגישים לרשומות כפולות ולשגיאות תזמון. השתמשו במזהי חשבונית ייחודיים, בפעולות API אידמפוטנטיות, בלוגיקת ניסיון חוזר ובדוחות התאמה. אם ה-ERP אינו זמין זמנית, תהליך העבודה צריך להשהות ולנסות שוב את הטרנזקציות בבטחה, ולא ליצור רשומות חשבונית כפולות.
אינטגרציה מותאמת נדרשת לעיתים קרובות כשחברות פועלות על פני מערכות ERP ותיקות, יחידות עסקיות שנרכשו, תהליכי רכש ייחודיים או פלטפורמות ייעודיות לתחום הפעילות. במקרים כאלה, שכבת API או מחבר מאובטח יכולים לתקנן את אופן מעבר נתוני החשבוניות בין המערכות בלי להחליף את כל מערך הכספים.
תכננו טיפול בחריגים לפני השקת האוטומציה
תור החריגים הוא המקום שבו אוטומציית החשבוניות מוכיחה את ערכה. אם כל אי-התאמה הופכת למשימה עמומה שמוטלת על הנהלת החשבונות, הצוות אולי יעבד מסמכים מהר יותר, אבל עדיין יבזבז אותו זמן במרדף אחר תשובות.
כל חריג צריך להיות מסווג ומנותב לאדם שיכול לפתור אותו. תעודת קבלה חסרה עשויה לעבור לאחראי על הקבלה. בעיית תקציב עשויה לעבור למנהל המחלקה. אי-התאמה ברשומת האב של הספק עשויה לעבור לרכש או לניהול ספקים. סימן לחשבונית כפולה עשוי לחייב בדיקה של הנהלת החשבונות לפני כל אישור.
תנו לבודקים את כל הראיות במקום אחד: החשבונית המקורית, השדות שחולצו, תוצאות ההתאמה, פרטי הזמנת הרכש ותעודת הקבלה, היסטוריית חשבוניות קודמות ומסלול ביקורת של פעולות קודמות. כך מצטמצם המעבר בין הקשרים, וקל יותר להצדיק את החלטות הטיפול.
לא כל חריג דורש אותה דחיפות. מחלוקת עם ספק לא קריטי יכולה לעבור מסלול בדיקה רגיל, ואילו חשבונית שמתקרבת למועד הנחת תשלום מוקדם עשויה לדרוש התראה מהירה יותר. התעדוף צריך להתבסס על השפעה פיננסית, מועד פירעון, סיכון ותלות תפעולית.
הגנו על תהליך העבודה באמצעות בקרות ביקורת, אבטחה ובדיקות
אישורי חשבוניות משפיעים על הדיווח הכספי, על תזרים המזומנים, על היחסים עם ספקים ועל החשיפה להונאות. האוטומציה דורשת אותה משמעת בקרה כמו כל תהליך פיננסי אחר.
החילו גישה מבוססת תפקידים, כך שאנשים יוכלו לצפות בחשבוניות, לקודד, לאשר או לעקוף אותן רק בתחום סמכותם. אכפו הפרדת תפקידים היכן שמתאים, במיוחד בהקמת ספקים, באישור חשבוניות ובשחרור תשלומים. שמרו רישום ביקורת מלא של שינויי נתונים, החלטות ניתוב, אישורים, דחיות, האצלות ועקיפות.
בדקו את תהליך העבודה בתרחישים אמיתיים לפני העלייה לייצור. כללו חשבוניות נקיות המגובות בהזמנת רכש, קבלות חלקיות, הפרשי מס, מספרים כפולים, פרטי בנק שהשתנו, חשבוניות מרובות ישויות, מאשרים לא זמינים וכשלים באינטגרציה עם ה-ERP. פיילוט צריך למדוד את זמן מחזור האישור, שיעור העיבוד ללא מגע ידני, שיעור החריגים, זיהוי כפילויות והזמן המושקע בפתרון חריגים.
היו מציאותיים לגבי הפשרה. חתירה לשיעור העיבוד ללא מגע הגבוה ביותר האפשרי עלולה להחליש את הבקרות אם הכללים מתירניים מדי. היעד הנכון יותר הוא עיבוד ישיר ומבוקר לחשבוניות בסיכון נמוך ובוודאות גבוהה, וטיפול מהיר ושקוף בכל השאר.
שפרו את התהליך אחרי הגרסה הראשונה
אוטומציה של אישור חשבוניות איננה פרויקט הגדרה חד-פעמי. התנהגות הספקים משתנה, מדיניות האישורים מתפתחת וצוותי הכספים מגלים דפוסי חריגים חדשים. בחנו את ביצועי תהליך העבודה באופן קבוע והשתמשו בממצאים כדי לכוונן ספים, ניתוב, מודלי חילוץ ואינטגרציות.
Invatechs ניגשת לעבודה מהסוג הזה כאל אספקת תוכנה תפעולית: אפיון התהליך הקיים, ארכיטקטורה סביב המערכות שכבר בשימוש, פיילוט ממוקד, פריסה לייצור, QA ואופטימיזציה מתמשכת. המטרה היא אוטומציה מוחשית, לא הייפ AI גנרי.
הצעד הבא החזק ביותר הוא לבחור קטגוריית חשבוניות אחת בנפח גבוה, להגדיר את הבקרות שלה במדויק ולבצע לה אוטומציה מקצה לקצה. ברגע שהארגון יכול לסמוך על תהליך העבודה הזה, ההרחבה הופכת להחלטה הנדסית מדודה ולא להימור על טרנספורמציה פיננסית.