דירוג סיכוני האשראי שבור - וזה עולה לכם כסף
מתווכי הלוואות ומלווים הולכים על חבל דק כל יום:
- אם תאשרו את הלווה הלא נכון, שיעור חדלות הפירעון עולה.
- אם תדחו לווים טובים, ההכנסות נתקעות.
- ואם ייקח לכם יותר מדי זמן להחליט, הלקוחות ילכו למקום אחר.
הלחץ לפעול מהר - ובמקביל לשמור על רגולציה ודיוק - הוא עצום. ובכל זאת, מערכות חיתום רבות נשענות על תהליכים מיושנים:
- העלאת קובצי PDF וניתוח מסמכים ידני
- ציוני בירו סטטיים שמפספסים התנהגות עדכנית
- כללי דירוג מקודדים מראש שלא מתפתחים
התוצאה: עלות תפעולית גבוהה, קבלת החלטות לא עקבית וחשיפה לסיכונים.
יש דרך טובה יותר.
ב-Invatechs אנחנו בונים פלטפורמות הלוואות מבוססות AI שמטפלות בדירוג סיכונים, בבדיקות הונאה ובפרופיילינג של לווים בתוך שניות, לא שעות. עזרנו למתווכים בבריטניה ובארה״ב להטמיע מנועי אשראי מותאמים אישית שמשפרים מהירות, דיוק ורווחיות.
אתגרים מהשטח בפלטפורמות הלוואות
מהעבודה שלנו עם פלטפורמות של מתווכי הלוואות ולקוחות בתחום מימון חשבוניות, אנחנו שומעים שוב ושוב את אותן בעיות:
- ״החתמים שלנו מוצפים.״ הם עוברים ידנית על קובצי PDF וגיליונות אלקטרוניים.
- ״אין לנו נראות אמיתית להתנהגות הלווים.״ ציוני בירו לא מספרים את כל הסיפור.
- ״הטכנולוגיה שלנו לא מתרחבת.״ כל קצין הלוואות חדש מוסיף תקורה, לא יעילות.
לדוגמה, מלווה דיגיטלי שמעבד יותר מ-300 עסקאות בחודש איבד זמן על בדיקה ידנית של כל בקשה. לחתמים לא היו מדדי סיכון ברורים מעבר לציון אשראי בסיסי, והזמן עד להצעה עלה על 24 שעות גם במקרים סטנדרטיים.
כך הם הפסידו עסקאות תחרותיות - וקלטו לווים מסוכנים יותר בגלל חוסר בתובנות.
מה AI מוסיף לדירוג סיכוני אשראי
עם מנוע דירוג מבוסס AI שבנתה Invatechs, מלווים יכולים:
להפוך את הערכת הסיכון לאוטומטית בתוך דקות, על בסיס נתונים מובנים ולא מובנים. לזהות דפוסים שחתמים אנושיים עלולים לפספס (למשל שינויים התנהגותיים וחריגות). ללמוד באופן רציף מתוצאות הלוואות קודמות ולעדכן ספים בזמן אמת.
מקורות הנתונים המרכזיים:
- נתונים מ-API בנקאי: תזרים מזומנים, יתרות, יציבות הכנסה
- פידים של Open Banking (בריטניה): עסקאות בזמן אמת
- ניתוח PDF (OCR + NLP): חוזים, חשבוניות, מסמכי זיהוי
- נתוני פרופיל עסקי: ותק החברה, מגמות בתעשייה
- אנליטיקה התנהגותית: תדירות התחברות, שינויים במהלך הבקשה
כל הנתונים האלה עוברים דרך מודל למידת מכונה שאומן על תוצאות אישור קודמות - ומכויל למדיניות ולתיאבון הסיכון הייחודיים שלכם.
תהליך העבודה היומיומי (לפני ואחרי)
לפני שילוב AI:
- בדיקות ידניות של יכולת החזר, הונאה ורגולציה
- ציון אשראי ורשימת בדיקה פנימית שמיושמים מקרה אחר מקרה
- חתמים מבזבזים זמן ומפספסים אותות חשובים
אחרי ההטמעה של Invatechs:
- נתוני הבקשה מנותחים מיידית (כולל קובצי PDF ותמונות)
- ציון סיכון ודוח דגלים אדומים נוצרים אוטומטית
- הצעות נבנות מראש לפי פרופיל, גודל ההלוואה ויכולת ההחזר
התוצאה: החתמים הופכים למקבלי החלטות, לא לפקידי הקלדת נתונים.
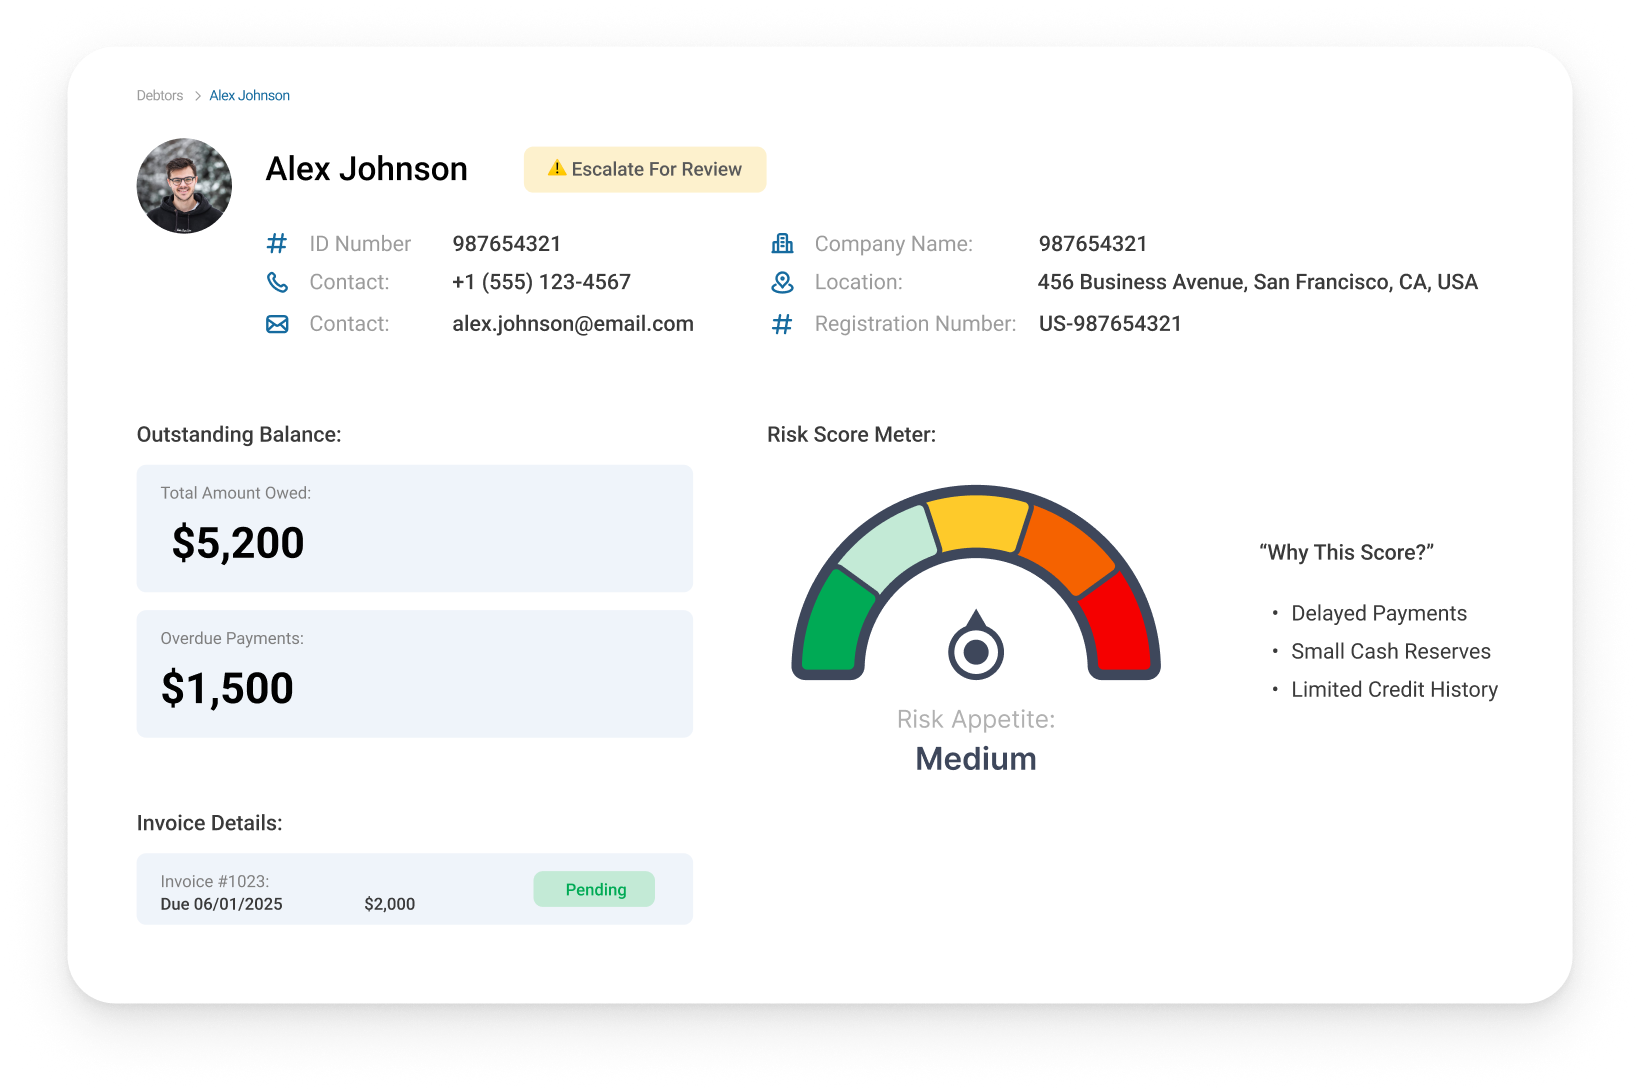
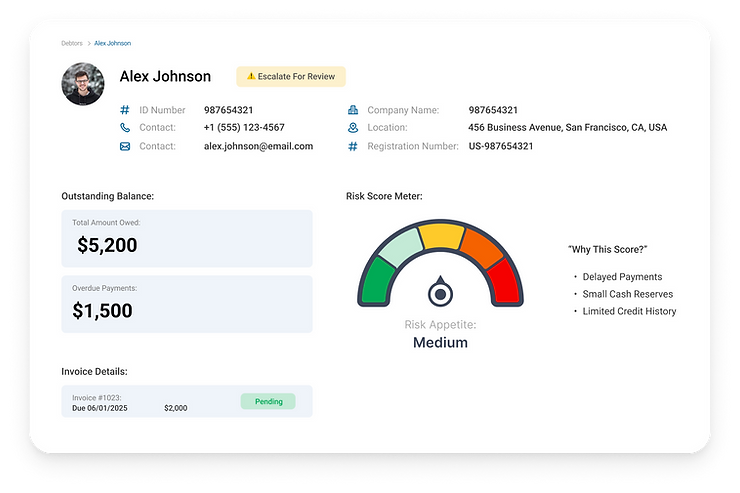
דוגמה לדשבורד בזמן אמת
המלווים מקבלים:
- ציון סיכון של הלווה (כולל הנימוק)
- הסתברות משוערת לחדלות פירעון (על בסיס פרופילים דומים)
- מבנה עסקה מומלץ: סכום, תקופה, ריבית
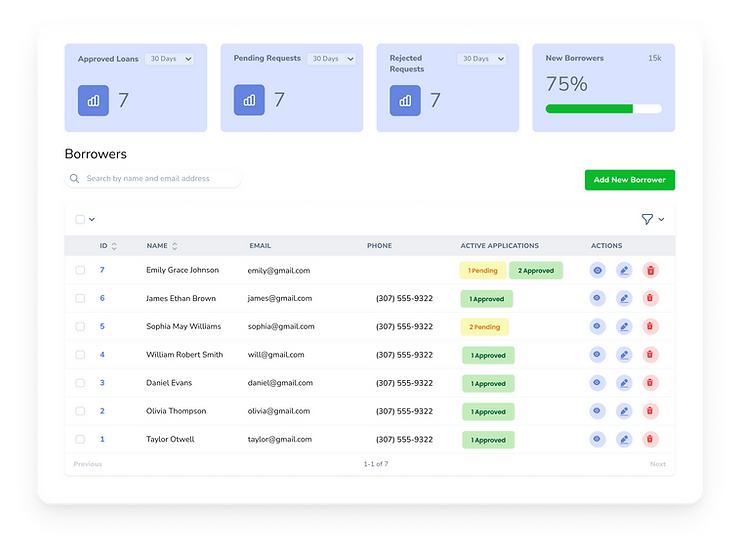
הלווים רואים:
- עדכוני סטטוס של הבקשה
- מסמכים נדרשים או נתונים חסרים
- לוחות זמנים להצעה
השקיפות הזו משפרת גם את חוויית הלווה וגם את המוכנות לביקורת רגולטורית.
ארכיטקטורה: איך הפלטפורמה בנויה
Backend: Node.js מטפל באינטגרציות API, בלוגיקת הדירוג ובעיבוד מבוסס תורים לבקשות בזמן אמת. Frontend: React או Vue.js לדשבורדים (תצוגות ללווה, למלווה ולחתם). מודלי AI: מנוע ML מבוסס Python עם scikit-learn או TensorFlow, מאוחסן ב-AWS עם צינורות CI/CD לעדכון מודלים. אבטחה: JWT/OAuth2, יומני ביקורת, הצפנת מסמכים (באחסון ובהעברה). אחסון: PostgreSQL + MongoDB לניהול היברידי של נתונים מובנים ולא מובנים.
הארכיטקטורה המודולרית הזו מאפשרת לכם:
- להוסיף פידים חדשים של נתונים ככל שהרגולציה משתנה
- לאמן מחדש את מודלי הדירוג ככל שתיק ההלוואות גדל
- לשמור על מהירות וזמינות כשאתם מתרחבים לאזורים חדשים
תמונת מצב של ההשפעה העסקית (על בסיס תוצאות מהשטח)
עבור מלווה שמעבד 400 בקשות בחודש:
- זמן שנחסך בכל בקשה: 10–15 דקות
- חיסכון חודשי בעלויות חיתום: £3,000–£4,500
- ירידה בשיעור חדלות הפירעון (תוך 90 יום): 15–20%
- צמיחת תיק ההלוואות תוך 6 חודשים: 25–30%
כל זה בלי לגייס חתמים נוספים ובלי להגדיל את החשיפה לסיכון.
למה מנועי אשראי מותאמים אישית עדיפים על API דירוג מדף
כלי דירוג גנריים מציעים מהירות - אבל לא תובנות. אי אפשר לשנות את הכללים שלהם, להוסיף לוגיקה חדשה או לסמוך על התוצאות של קופסה שחורה.
Invatechs בונה מנועי דירוג שמותאמים ל:
- הוורטיקל שלכם (מימון חשבוניות, הלוואות לעסקים קטנים ובינוניים, הלוואות צרכניות)
- החובות הרגולטוריות שלכם
- נתוני הלווים האמיתיים שלכם (עם בדיקות בסביבת sandbox לפני ההשקה)
כשהצוות שלכם בשליטה, הטכנולוגיה שלכם הופכת ליתרון אסטרטגי, ולא עוד כלי של ספק.
מוכנים לבנות מנוע הלוואות חכם יותר?
בין אם אתם פלטפורמת מתווכים, סטארט-אפ של embedded lending או מלווה מורשה, Invatechs יכולה לעזור לכם:
- להפוך את ניתוח סיכוני האשראי לאוטומטי
- לצמצם בדיקות ידניות ועיכובים
- להשיק הצעות מהר יותר, בטוח יותר ותחרותי יותר
בואו נדבר על איך נראית מערכת מודרנית לדירוג סיכונים מבוססת AI - עבור העסק שלכם.