מגמות תוכנה בפינטק ואפליקציות בנקאות ב-2025
תוכנות הפינטק מתפתחות במהירות, אולי מהר יותר ממה שרוב המנהלים מבינים. ב-2025, אפליקציות בנקאות, ממשקי API לתשלומים ופלטפורמות פיננסיות דיגיטליות הן לא רק נוחות, אלא כלים אסטרטגיים לעסקים, לבנקים ולצרכנים כאחד.
אם אתם מייסדים, CTO או CFO, כנראה כבר הרגשתם את הלחץ להישאר צעד לפני כולם. ובכנות, זה מאתגר. בין ציות, ציפיות לקוחות ושינויים טכנולוגיים, ההתעדכנות מרגישה כמו מטרה נעה. אבל הבנת המגמות יכולה לחסוך חודשים, אולי שנים, של ניסוי וטעייה.
נוף הפינטק לא עוסק רק ביכולות נוצצות. הוא עוסק בפתרון בעיות אמיתיות: האצת עסקאות, הגברת האבטחה והנגשת שירותים פיננסיים. אם אתם בוחנים פתרונות תוכנה לפינטק, הבנת המגמות המובילות באפליקציות בנקאות ובממשקי API לתשלומים חיונית כדי להישאר תחרותיים. אז בואו נצלול לחמש המגמות המובילות בפיתוח אפליקציות פינטק ב-2025, עם דוגמאות מהעולם האמיתי ותובנות מעשיות.
1. פיננסים משובצים ו-Banking-as-a-Service
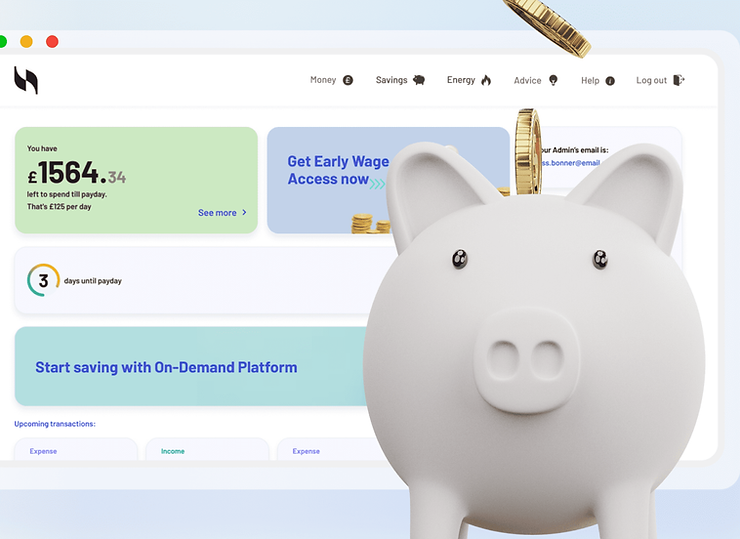
הפיננסים המשובצים (Embedded finance) ממשיכים להתרחב. במילים פשוטות, מדובר בפלטפורמות שאינן פיננסיות שמשלבות שירותים פיננסיים ישירות. חשבו על אפליקציות קמעונאות שמאפשרות ללקוחות לשלם, לקבל אשראי או לנהל כסף בלי לצאת מהפלטפורמה.
למה זה חשוב:
- מגדיל את שימור הלקוחות כי המשתמשים נשארים בתוך האקוסיסטם שלכם.
- פותח מקורות הכנסה חדשים בלי לבנות תשתית בנקאית מלאה.
- ממנף ממשקי API לתשלומים לעסקאות חלקות.
דוגמאות מהעולם האמיתי:
- חלק מאפליקציות האיקומרס מציעות תשלומים בתשלומים בקופה. שיעורי ההמרה קופצים לרוב ב-15–20%.
- אפליקציות להזמנת נסיעות מאפשרות למשתמשים להחזיק יתרה בארנק, לשלם על נסיעות או להעביר כספים ישירות.
תצפית: לאחרונה צפיתי בהדגמה של פיננסים משובצים, והפשטות הייתה מרשימה. הפלטפורמה אפשרה מיקרו-הלוואות בתוך שניות, בלי החיכוך של בנק מסורתי. זה גרם לי לתהות למה עוד חברות לא עושות את זה.
טיפ להטמעה: התחילו בקטן. הוסיפו קודם יכולת פיננסית אחת, ואז הרחיבו. ניסיון לעשות הכול בבת אחת עלול להעמיס על הצוות ועל הלקוחות.
קבעו ייעוץ ללא עלות כדי לבחון שילוב פיננסים משובצים בפלטפורמה שלכם.
2. AI ולמידת מכונה לבנקאות מותאמת אישית
AI כבר לא הייפ. אולי הוא סוף סוף מעשי. אפליקציות בנקאות מותאמות אישית יכולות היום להציע הרגלי חיסכון, לסמן הוצאות חריגות ולהמליץ על השקעות.
שימושים מרכזיים:
- זיהוי הונאות בעזרת אלגוריתמים של למידת מכונה.
- תובנות מותאמות אישית בזמן אמת.
- עוזרי צ'אט וקול אוטומטיים לתמיכת לקוחות.
תרחיש: בנק אחד משתמש ב-AI כדי להתריע למשתמשים כשדפוסי ההוצאה מרמזים על ניסיון הונאה אפשרי. ההתראות נשלחות בתוך שניות, והלקוחות מאשרים עסקאות חשודות לפני שנגרם נזק אמיתי.
עם זאת, פרטיות היא עניין מסובך. בנקים חייבים לאזן בין התאמה אישית לבין ציות. רגולציות כמו HIPAA, GDPR ו-PSD2 דורשות טיפול זהיר במידע אישי.
תצפית: בדקתי אפליקציית בנקאות שבה AI חזה מצבים אפשריים של משיכת יתר והציע פעולות. זה עבד, אבל רק כי הנתונים היו מובנים היטב. אפליקציות רבות נכשלות כי הנתונים הגולמיים לא נקיים.
צרו קשר עם מומחה כדי לגלות איך AI יכול לשפר את אפליקציית הבנקאות שלכם.
3. Open Banking ואקוסיסטמים של API
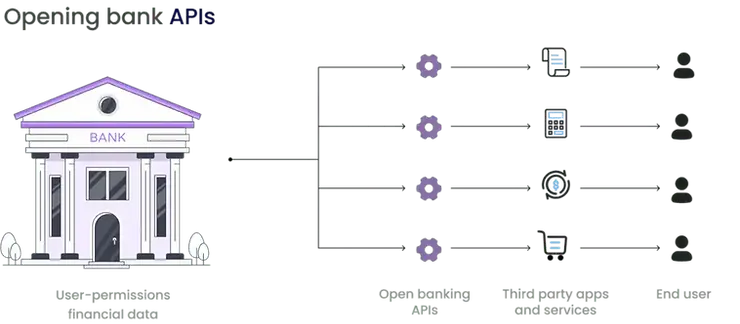
Open Banking נשען במידה רבה על שילוב API לפלטפורמות פינטק, שמאפשר איחוד חשבונות ושירותי צד שלישי באופן חלק. כדאי לשקול גם פיתוח ממשקי API מותאמים לחיבור מערכות לגאסי.
יתרונות:
- מאפשר ללקוחות לנהל כמה חשבונות באפליקציה אחת.
- מעודד סטארטאפים בפינטק לחדש על גבי הבנקים המסורתיים.
- מקצר את זמן הפיתוח באמצעות ממשקי API לשימוש חוזר.
דוגמה מהעולם האמיתי: פלטפורמת פינטק מאפשרת למשתמשים לראות את חשבונות העו"ש, החיסכון וההשקעות שלהם בשלושה בנקים בממשק אחד. זה נוח, אבל לפעמים ממשקי API לא עקביים מאטים את הדברים.
הערה אישית: ראיתי כמה שילובי Open Banking שנכשלו בגלל תיעוד לקוי. זו תזכורת לכך שהפרטים הטכניים חשובים לא פחות מהחזון העסקי.
טיפ להטמעה: שתפו פעולה עם בנקים אמינים והתמקדו באיכות ה-API. אפילו חוסר עקביות קטן יכול לתסכל משתמשים.
4. מובייל-תחילה וסופר-אפליקציות
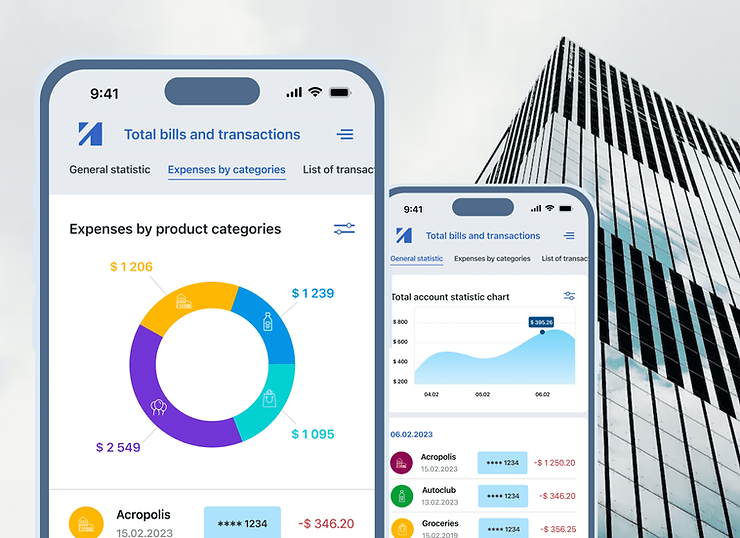
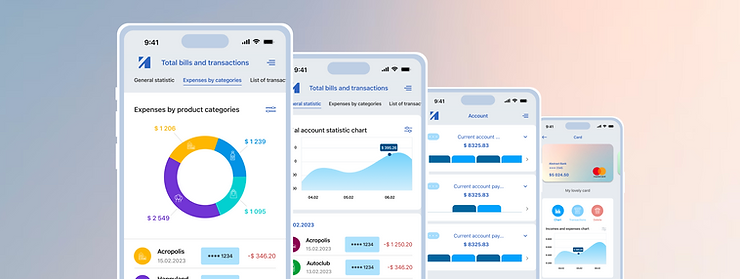
אפליקציות פינטק בגישת מובייל-תחילה מתפתחות לסופר-אפליקציות. הן מציעות תשלומים, בנקאות, ביטוח, השקעות ותוכניות נאמנות, הכול במקום אחד.
יתרונות:
- לקוחות מעדיפים פחות אפליקציות.
- UX מיועל משפר מעורבות ושימור.
- שילוב קל יותר עם ממשקי API לתשלומים ושירותי צד שלישי.
דוגמה: באסיה, סופר-אפליקציות משלבות תשלום חשבונות, מיקרו-הלוואות, משלוחי אוכל ותחבורה. זה עובד כי האפליקציה שומרת את המשתמשים בתוך אקוסיסטם אחד. אולי השווקים המערביים ילכו בעקבותיהן.
טיפ: התחילו ביכולות הליבה, תשלומים או ניהול חשבון, ואז הרחיבו. העמסה של אפליקציה חדשה עלולה לפעול נגדכם.
תצפית: אני זוכר הדגמה שבה קונספט הסופר-אפליקציה נבדק בעיר קטנה. המשתמשים אהבו אותה, אבל האימוץ נתקע כי הוצגו יותר מדי יכולות מהר מדי.
סופר-אפליקציות פינטק רבות נשענות על backend מבוסס Node.js לאפליקציות פינטק כדי לטפל ביעילות בכמויות גדולות של עסקאות. הניסיון של הצוות שלנו בפיתוח Node.js מבטיח פלטפורמות סקיילביליות ומאובטחות.
5. אבטחה משופרת וציות רגולטורי
אפליקציות פינטק נמצאות תחת פיקוח הולך וגובר. ציות ל-PSD2, ל-GDPR או לחוקי הבנקאות המקומיים אינו אופציונלי.
מגמות:
- אימות ביומטרי (טביעת אצבע, זיהוי פנים).
- הצפנה מקצה לקצה לנתונים בתעבורה.
- ניטור API רציף לזיהוי פעילות חשודה.
תרחיש: אפליקציית בנקאות למובייל הוסיפה זיהוי פנים והתראות הונאה מיידיות. האמון עלה, והמשתמשים הוציאו כסף בביטחון רב יותר.
תצפית: כשלי אבטחה הורגים אמון מהר יותר מ-UX גרוע. ראיתי אפליקציות עם יכולות מדהימות שנכשלו רק כי המשתמשים לא הרגישו בטוחים.
טיפ להטמעה: תעדפו אבטחה כבר בשלבים המוקדמים של הפיתוח, ולא כמחשבה שנייה.
באפליקציות ארגוניות, פלטפורמות פינטק מבוססות Java מועדפות לרוב בזכות היציבות והאבטחה. בחירת הסטאק הנכון יכולה לעשות את ההבדל באספקת תוכנת פינטק ברמה ארגונית.
מגמות האפליקציות המובילות בפינטק שכדאי להטמיע בעסק שלכם
2025 היא שנה מרגשת לתוכנות פינטק. פיננסים משובצים, התאמה אישית מבוססת AI, ממשקי API של Open Banking, סופר-אפליקציות בגישת מובייל-תחילה ואבטחה הן המגמות שבאמת חשובות. להישאר צעד לפני זה לא רק עניין של טכנולוגיה, אלא של התאמת הפתרונות לצורכי הלקוחות ולמציאות הרגולטורית.
אל תחכו. קבעו ייעוץ ללא עלות עוד היום כדי לבחון איך אפשר ליישם את המגמות האלה באפליקציית הפינטק שלכם. או צרו קשר עם מומחה כדי להתחיל לתכנן את פלטפורמת הבנקאות או התשלומים הבאה שלכם.