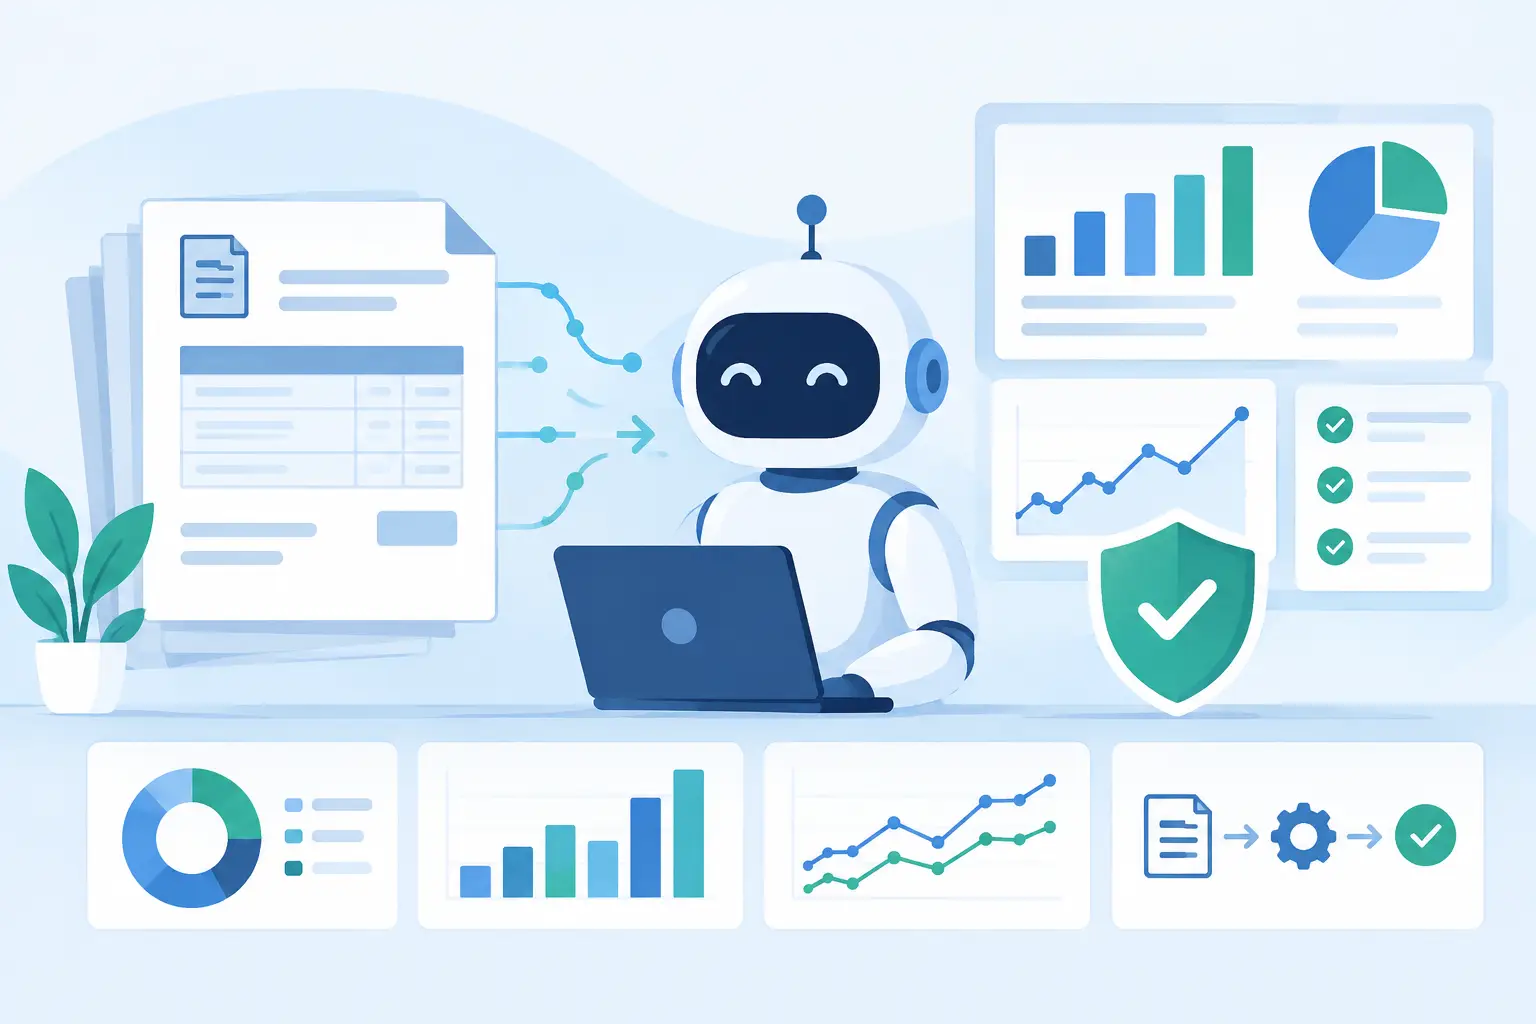
חשבונית מגיעה כקובץ PDF מצורף, כתמונה סרוקה או כרשומה בפורטל ספקים. מישהו במחלקת התשלומים לספקים פותח אותה, מקליד את שם הספק, מספר החשבונית, התאריכים, שורות הפריטים, המיסים והסיווג החשבונאי, ואז בודק אותה מול הזמנת רכש. כשהעבודה הזו חוזרת על עצמה מאות או אלפי פעמים בחודש, היא יוצרת עלויות, עיכובים וחשיפה מיותרת. אז האם AI יכול לעבד חשבוניות? כן, אבל עיבוד אמין של חשבוניות דורש יותר מאשר לבקש ממודל לקרוא מסמך.
ההזדמנות המעשית היא לשלב הבנת מסמכים מבוססת AI עם כללי תהליך עבודה, אינטגרציות ERP, לוגיקת אישורים וטיפול ברור בחריגים. זה מה שהופך את ה-AI לאוטומציה פיננסית שעובדת באמת, ולא להדגמה מבטיחה.
האם AI יכול לעבד חשבוניות מקצה לקצה?
AI יכול לחלץ נתוני חשבוניות, לסווג הוצאות, לזהות ספקים, להתאים בין מסמכים, לזהות חריגות ולנתב חריגים לאנשים הנכונים. בארכיטקטורה הנכונה הוא יכול גם ליצור טיוטות רשומות במערכת ERP או בפלטפורמת הנהלת חשבונות ולהפעיל תהליכי אישור.
הוא לא צריך לאשר באופן עצמאי כל תשלום או לשנות רשומות פיננסיות בלי בקרות. עיבוד חשבוניות משפיע על תזרים המזומנים, על הקשרים עם ספקים, על דיווחי המס, על יכולת הביקורת ועל מניעת הונאות. המטרה הנכונה איננה כספים אוטונומיים לחלוטין בכל מחיר, אלא תהליך מבוקר שבו האוטומציה מטפלת בעבודה השגרתית ואנשים מקבלים את ההחלטות כשהסיכון או אי-הוודאות גבוהים.
מערכת מתוכננת היטב מעבדת בדרך כלל באופן אוטומטי חשבוניות בסיכון נמוך וברמת ביטחון גבוהה. היא מסלימה חשבוניות עם הזמנות רכש חסרות, מספרים כפולים, סכומים לא תואמים, ספקים לא מוכרים, פרטי בנק חריגים או תוצאות חילוץ ברמת ביטחון נמוכה. הגישה הזו מצמצמת את העומס הידני ושומרת על האחריותיות.
מה AI באמת עושה באוטומציה של חשבוניות
זיהוי תווים אופטי מסורתי (OCR) ממיר תמונה של טקסט לטקסט קריא למכונה. זה שימושי, אבל חשבוניות אינן טפסים סטנדרטיים. ספקים משתמשים בפריסות, במטבעות, בפורמטים של תאריכים, במבני מס, בתיאורי מוצרים ובמינוח שונים. מערכת OCR בסיסית יכולה לקרוא מילים ועדיין לא להבין איזה מספר הוא סכום החשבונית, או אם תאריך מסוים הוא תאריך תשלום או תאריך מתן השירות.
בינת מסמכים מבוססת AI מוסיפה הקשר. היא יכולה לזהות שדות כמו שם הספק, הישות המקבלת את התשלום, מספר החשבונית, מספר הזמנת הרכש, סכום ביניים, מס, סכום כולל ותנאי תשלום, גם כשמיקומם משתנה. היא יכולה גם לחלץ טבלאות ושורות פריטים, שהן לעיתים קרובות החלק הקשה ביותר בקליטת חשבוניות.
מודלי שפה יכולים לתרום עוד יותר: לפרש הערות לא מובנות, לזהות קטגוריות סבירות בכרטסת החשבונות, להשוות תיאורי חשבוניות להזמנות רכש ולהסביר למה חשבונית סומנה. עם זאת, מודל שפה צריך להיות רכיב אחד בתהליך העבודה, ולא מערכת הרשומות. אימותים דטרמיניסטיים ונתונים ממערכות המקור נשארים חיוניים.
לדוגמה, תהליך עבודה מבוסס AI עשוי לקרוא חשבונית, לזהות את הספק ולהציע לשייך את החיוב לחשבון הוצאות תוכנה. לאחר מכן התהליך צריך לוודא שהספק קיים ב-ERP, לאשר את הישות ואת מרכז העלות, לבדוק אם מספר החשבונית כבר עובד, ולאמת את הסכומים מול נתוני הזמנת הרכש והקבלה לפני רישום טיוטה.
תהליך העבודה שהופך את האוטומציה לאמינה
אוטומציה של חשבוניות ברמת פרודקשן מתחילה בקליטה. חשבוניות עשויות להגיע באימייל, דרך פורטלי ספקים, תיקיות משותפות, הזנות של חילופי נתונים אלקטרוניים (EDI) או פלטפורמת תשלומים לספקים. המערכת צריכה שכבת קליטה עקבית שלוכדת את קובץ המקור, מתעדת את זמן הקבלה ושומרת את המסמך המקורי לצורכי ביקורת.
לאחר הקליטה, בינת המסמכים מחלצת נתונים מובנים. אחריה מגיע שלב האימות, שבו המערכת בודקת שדות חובה, ציוני ביטחון, סכומים חשבוניים, חישובי מס, נתוני האב של הספקים וסימנים לכפילויות. חילוץ לבדו לא מספיק. חשבונית עם סכום קריא לחלוטין עדיין יכולה להיות לא תקינה אם הספק אינו פעיל או שהזמנת הרכש סגורה.
ההתאמה היא השכבה התפעולית הבאה. בחשבוניות עם הזמנת רכש, המערכת יכולה לבצע התאמה דו-כיוונית או תלת-כיוונית: חשבונית מול הזמנת רכש, או חשבונית מול הזמנת רכש ותעודת קבלת סחורה. כאן הטווחים המותרים חשובים. עסק עשוי לאפשר סטייה קטנה במחיר או בכמות בקטגוריות מסוימות, אבל לדרוש אישור לכל סטייה בהוצאות מפוקחות או ברכישות הוניות.
כשחשבונית עוברת את הבקרות, תהליך העבודה יכול ליצור או לעדכן רשומה במערכות כמו ERP, פלטפורמת הנהלת חשבונות, אפליקציית רכש או כלי לניהול תהליכים. ניתוב האישורים צריך להתבסס על הכללים העסקיים הקיימים: ספי סכום, ישות משפטית, מחלקה, פרויקט, סיכון ספק ובעלות על התקציב. צוותי הכספים לא אמורים לבנות מחדש את המודל התפעולי שלהם בתוך כלי AI מנותק.
איפה בדיקה אנושית עדיין חשובה
תוכניות האוטומציה הטובות ביותר לחשבוניות מגדירות במפורש את החריגים. מערכת שמסתירה אי-ודאות יוצרת יותר סיכון מערך. בדיקה אנושית מתאימה כשאיכות המקור ירודה, רמת הביטחון בחילוץ נמוכה, הספק חדש, תנאי התשלום סותרים את רשומת הספק או שההתאמה מניבה סטייה משמעותית.
בדיקה נדרשת גם כשמעורב שיקול דעת עסקי. מערכת AI יכולה לסמן שחשבונית תוכנה חוזרת גבוהה ב-28% מהחודש הקודם. היא לא יכולה לקבוע באמינות אם העלייה משקפת תיקון לחוזה, רישיונות נוספים, חיוב לא מורשה או הרחבה מתוכננת, בלי גישה להקשר עסקי מבוקר ולמקבל החלטות אחראי.
תורי החריגים צריכים להיות מתוכננים למהירות. הבודקים צריכים את המסמך המקורי, השדות שחולצו, נתוני הזמנת הרכש, חשבוניות קודמות, תוצאות האימות וסיבה ברורה לסימון - הכול במקום אחד. אם העובדים נאלצים לחפש בתיבות דואר, בגיליונות אלקטרוניים ובשלוש מערכות כדי לטפל בחשבונית אחת, האוטומציה רק העבירה את העבודה הידנית לשלב מאוחר יותר.
אינטגרציה היא ההבדל בין כלי לתהליך
מוצרי AI רבים לחשבוניות יכולים להדגים חילוץ מקובץ PDF לדוגמה. העבודה הקשה יותר היא חיבור הפתרון למערכות שמנהלות את הפעילות הפיננסית. זה כולל פלטפורמות ERP והנהלת חשבונות, כלי רכש, נתוני אב של ספקים, ניהול זהויות והרשאות, מערכות דואר אלקטרוני, מחסני נתונים ואפליקציות אישור.
תכנון האינטגרציה קובע אם הנתונים הפיננסיים יישארו עקביים. תהליך העבודה חייב לדעת מתי ליצור טיוטה, מתי לעדכן רשומה קיימת, איך לטפל בקריאות API שנכשלו ואיך למנוע רישום כפול אם תהליך מורץ מחדש. הוא צריך גם בקרות אידמפוטנטיות כדי שאותה חשבונית לא תיצור כמה התחייבויות רק משום שאינטגרציה חרגה מזמן ההמתנה.
דרישות האבטחה ראויות לתשומת לב שווה. מסמכי חשבוניות יכולים להכיל פרטי בנק, מספרי זיהוי לצורכי מס, כתובות, הפניות לחוזים ותמחור רגיש מסחרית. ארגונים צריכים להגדיר גישה לפי תפקיד, להצפין נתונים בתעבורה ובאחסון, לנהל יומני ביקורת, לקבוע מדיניות שמירת מסמכים ולהגדיר איפה מתבצע העיבוד של המודל. בעסקים רגישים לרגולציה, בחירות הארכיטקטורה עשויות לכלול סביבות פרטיות, ספקי מודלים מאושרים, צמצום נתונים והרשאות קפדניות למחברים.
איך מודדים אם עיבוד חשבוניות מבוסס AI עובד
המדד הראשון אינו מספר החשבוניות שה-AI נגע בהן, אלא האיכות והערך העסקי של תהליך העבודה שנוצר. מנהלי כספים צריכים למדוד את שיעור העיבוד הישיר (straight-through), דיוק החילוץ לפי שדה, שיעור החריגים, זמן הטיפול הממוצע, העלות לחשבונית, מניעת כפילויות וזמן מחזור האישור.
יש לבחון את הדיוק לפי סוג חשבונית ולפי ספק, ולא רק כציון משוקלל אחד. מערכת עשויה להשיג חילוץ מצוין של שדות הכותרת ובאותו זמן להתקשות בחשבוניות מורכבות עם שורות פריטים, בסריקות בכתב יד, בפורמטים של מס זר או בחיוב רב-ישותי. הדפוסים האלה מצביעים על המקומות שבהם כדאי לשפר פרומפטים, מודלים, כללי אימות או דרישות לקליטת ספקים.
כדאי גם למדוד ביטחון שגוי. חשבונית שמנותבת לבדיקה כי המערכת לא בטוחה היא אי-נוחות תפעולית, אבל ניתנת לניהול. חשבונית שחולצה בביטחון אך באופן שגוי ונרשמה בלי בדיקה היא חמורה יותר. הספים צריכים לשקף את הסיכון הפיננסי והרגולטורי של כל החלטה.
מסלול יישום מעשי
התחילו מפלח חשבוניות מוגדר, ולא מכל המסמכים בארגון. מועמדים טובים לפיילוט הם קבוצת ספקים בנפח גבוה, חשבוניות ללא הזמנת רכש ביחידה עסקית אחת, או סוג חשבונית חוזר עם כאב ידני מוכר. קבעו מדדי בסיס לפני האוטומציה כדי שתוכלו למדוד את השיפור בשעות, בשיעורי שגיאה ובזמן מחזור.
לאחר מכן מפו את התהליך האמיתי, כולל החריגים שאנשים מטפלים בהם מחוץ לתהליך המתועד. זהו מקורות נתונים, תנאי אישור, כללי התאמה, בעלי מערכות, מגבלות אינטגרציה ודרישות ביקורת. שלב האפיון (discovery) הזה מגלה לעיתים קרובות שהבעיה הגדולה יותר היא נתוני אב מפוצלים או משמעת לא עקבית בהזמנות רכש, ולא חילוץ המסמכים.
בנו את תהליך העבודה עם מסלול בדיקה אנושית מבוקר, בדקו אותו מול חשבוניות היסטוריות מייצגות ואמתו את התנהגות האינטגרציה בתנאי כשל. השקה לפרודקשן צריכה לכלול ניטור, QA, לולאות משוב ותהליך לכוונון ספי הביטחון והכללים העסקיים ככל שדפוסי החשבוניות משתנים.
Invatechs ניגשת לעבודה הזו כאל אתגר של אינטגרציה ואספקת תוכנה, ולא כאל ניסוי AI עצמאי. המטרה היא אוטומציה קונקרטית שמתאימה למערכות, לבקרות ולמציאות התפעולית שכבר קיימות.
יישום ה-AI לחשבוניות בעל הערך הרב ביותר הוא לעיתים רחוקות זה שמבטיח להוציא כל אדם ממחלקת התשלומים לספקים. זה היישום שמעניק לצוותי הכספים פחות הקלדה חוזרת, נראות מהירה יותר, פחות שגיאות שניתן למנוע ואת הביטחון להגדיל את נפח העסקאות בלי להגדיל את המאמץ הידני באותו קצב.