המשבר הפיננסי של 2008 הוביל לשינוי עמוק באופן שבו אנחנו מסתכלים על בנקאות. הסיכונים המערכתיים והגבלת התחרות נעשו ברורים, ובחנו מחדש את הבנקאות המסורתית והריכוזית ואת השפעתה על השוק הפיננסי. יותר מעשור לאחר מכן, המאמצים להגביר את התחרות ולתת לציבור גישה רחבה יותר לנתונים הפיננסיים שלו הובילו לשורה של יוזמות רגולטוריות. אחד השינויים האחרונים והמהפכניים ביותר הוא (ניחשתם נכון) Open Banking. נעבור על מערכת הבנקאות החדשה הזו, על המונחים שלה, על הצמיחה שלה ועל המכשולים שבהם נתקלה. מעבר לכך, נציג לכם את אפליקציית ה-Open Banking של Invatechs ונראה לכם איך הידע הרב שלנו זמין כדי לעזור לכם.
איך Open Banking עובד
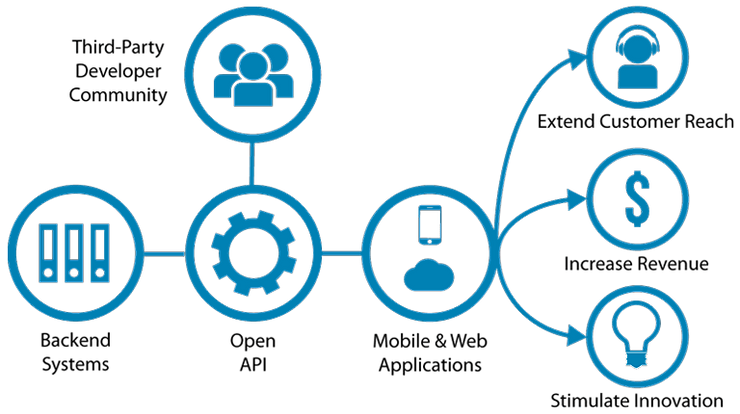
במילים פשוטות, Open Banking מאפשר לכם להעביר את הנתונים הבנקאיים שלכם לצד שלישי ולרכז את החשבונות שלכם במקום אחד. משם, הנתונים יכולים לאפשר לחברות לפתח מוצרים, אפליקציות ושירותים מותאמים שתוכלו להשתמש בהם. למשל, בדיקת דירוג האשראי שלכם או מעקב אחר העסקאות ואחר הדברים שעליהם אתם מוציאים כסף. אם אתם מנהלים עסק, תוכלו להשתמש ב-Open Banking כדי לתת לצד שלישי גישה לעסקאות בחשבון הבנק העסקי שלכם, מה שיעניק לכם שורה של יתרונות; נגיע אליהם בהמשך. המשמעות היא שיש לכם יותר בחירה ושקיפות בכספים שלכם, בין אם מדובר בחשבונות פרטיים ובין אם בחשבונות עסקיים.
ב-2016 רשות התחרות והשווקים הבריטית (CMA) פרסמה דוח שמצא שבנקים ותיקים ומבוססים לא נדרשו להתחרות מספיק על לקוחות ועל העסקים שלהם; המשמעות הייתה שבנקים חדשים וקטנים יותר התקשו להיכנס לשוק ולצמוח. עם כניסת ה-Open Banking, הדרך שבה אנחנו מנהלים את הבנקאות באונליין השתנתה לחלוטין. עם כניסת רגולציית PSD2 של האיחוד האירופי, בנקים נדרשים לתת למתחרים שאינם בנקים גישה לחשבונות התשלום של הלקוחות. PSD2 הוא חלק מרכזי בפיקוח על הציות ל-Open Banking, ותיתקלו בו הרבה. ספקי הצד השלישי מפוקחים, אתם יכולים לעצור את הגישה לנתונים שלכם בכל עת, ותצטרכו לאשר את ההרשאה שלהם דרך הבנק שלכם. את כל זה אפשר לעשות באמצעות ממשקי API (ממשקי תכנות יישומים) בכמה נגיעות בטלפון. כך חוויות ה-Open Banking הופכות למאובטחות, פשוטות ומתוכננות לתת לכם עוד יותר עצמאות פיננסית.
OPEN BANKING: מגמות, צמיחה ומחקר
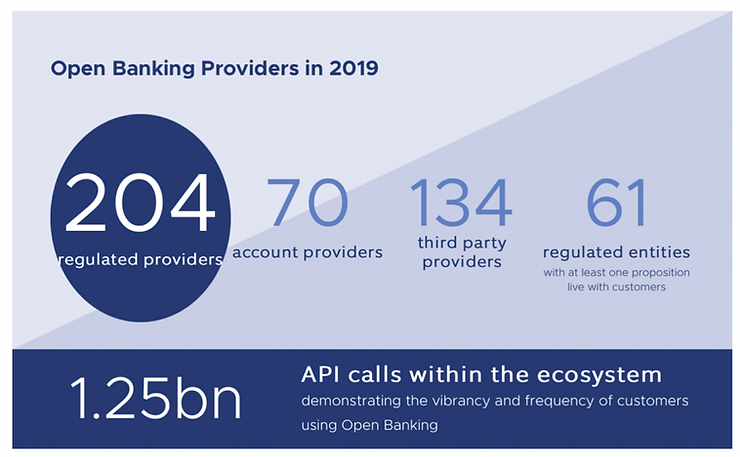
בתוך זמן קצר כל כך, ההשפעות וההתפתחות של Open Banking כבר הניבו תוצאות מרשימות. Open Banking פרסמה סקירה על הצמיחה וההשפעה שלה ב-2019. Open Banking בבריטניה עברה לראשונה את רף מיליון המשתמשים, ובין יוני לדצמבר מספר הספקים המפוקחים גדל מ-104 ל-204. בנקים מ-NatWest ועד American Express ו-Metro Bank הצטרפו לאקוסיסטם של Open Banking, ועד דצמבר 2019 HSBC חתם על הסכם שותפות גלובלי כדי לרתום את הכוח של Open Banking יחד עם סטארטאפ הפינטק הלונדוני Bud.
בדומה לצמיחה באוטומציה, שילוב טכנולוגיות בתשתית של חברות הוא מפתח להישרדות שלהן. חברות ואפליקציות צד שלישי מבוססות אגרגציה היו בין ממשקי ה-API הראשונים של Open Banking שהושקו, והן ממשיכות להתפתח ולתת מענה לצרכים ספציפיים יותר של לקוחות. אבל מעבר לכך, ל-Open Banking יש השפעת שרשרת על שאר המגזר הבנקאי.
MasterCard פרסמה דוח על מימוש 'ההבטחות של Open Banking', ומסקנתו הייתה של-Open Banking יש פוטנציאל לחבר את התעשייה, לחדש ולשגשג באמצעות הנגשה של יותר ממשקי API רגולטוריים. מכיוון ש-Open Banking נולד כתגובה למגבלות התחרות, הלחץ על הבנקים לפתח כלי PFM (ניהול פיננסי אישי) משלהם ולהתחרות בהם עשוי להוביל לחדשנות בתחומים כמו מיקרו-חיסכון, דירוג אשראי וניהול הון. נוסף על כך, לבינה מלאכותית יש פוטנציאל להציע לכם מוצרים ושירותים רלוונטיים וגם לחזות אירועים בחשבונות שלכם. בתוך שנתיים בלבד מאז ש-Open Banking הגיע לשוק, בנקאות מובייל וטכנולוגיות אוטומטיות שינו את הדרך שבה אנחנו מנהלים את הכספים שלנו, וככל שחברות הפינטק גדלות כדי להתחרות בבנקים המסורתיים, אפשר להיות בטוחים שהנוף יהפוך לחדשני עוד יותר.
התחלה איטית
Open Banking הוא עדיין תופעה חדשה, ואיתה מגיעים גם קשיי התחלה. נכון לתחילת השנה, בנקי ה-CMA9 התקשו לבצע קריאות API מוצלחות, ולבנקים ולספקי השירותים יש עוד דרך לעבור עד למימוש ההשפעה המלאה של PSD2. חוסר היכרות עם רגולציית PSD2 ומחסור בתשתיות גרמו לכך שחלק מהבנקים היו איטיים בהטמעת שיטות Open Banking בשירותים שלהם. הרשות הפדרלית הגרמנית לפיקוח פיננסי (BaFin בקיצור) אפשרה בתחילה לספקי צד שלישי להמשיך להשתמש בממשקי בנק ישנים שאינם תואמי PSD2 עבור לקוחות שמשלמים בכרטיס אשראי. אבל BaFin ביטלה את הפרצה הזו והטילה על הבנקים דרישות נוספות להסתגל לרגולציה ולהעמיק את ההיכרות איתה, אחרי שחברות פינטק טענו שהיא אינה תואמת את הנחיות PSD2 וממשיכה לדחוק החוצה ספקי צד שלישי. אפילו בריטניה, שהובילה את תחום ה-Open Banking, נדרשת להגדיל את מספר השערים התואמים ל-PSD2. ככל שחברות הפינטק מובילות את החדשנות הדיגיטלית בשוק, הבנקים המסורתיים בסכנה לפגר אחרי המגמה, ומכיוון שיש לעמוד בדרישות PSD2, לבנקים המסורתיים יש עוד עבודה רבה אם הם רוצים להישאר דומיננטיים בעולם הבנקאות.
איך Open Banking יכול לעזור לעסק שלכם
חשוב להתעדכן בהתפתחות של Open Banking, במגמות הצמיחה ובמכשולים. עם זאת, יש דרכים רבות שבהן Open Banking יכול לעזור לעסק שלכם כבר היום. אחד היתרונות המרכזיים של Open Banking הוא שהוא מכניס עוד יותר אוטומציה לתפעול שלכם, כדי לצמצם עלויות ולחסוך לכם זמן יקר. מלווים ורואי חשבון יכולים לשלוף את הנתונים שהם צריכים דרך ממשקי API, כך שלא תצטרכו להגיש רשומות וניירת. אפשר להאיץ את תהליך ההלוואה ולייעל אותו, והנהלת חשבונות אוטומטית יכולה לעקוב אחר התשלומים שאתם שולחים ומקבלים; כך אפשר גם לחסוך חלק מהעלויות של תהליכי הנהלת חשבונות יקרים יותר. ייתכן שאתם חוששים שככל שנתוני חשבון הבנק שלכם מופצים יותר, הם חשופים יותר לאיומים ולפריצות. אולם רגולציית PSD2 קובעת תקני אבטחה אחידים: חברות שלא עומדות בתקני האבטחה צפויות לעונשים כבדים, מותר להשתמש בנתונים רק למטרות הספציפיות של הלקוחות, ושיטות כמו screen scraping (שיכולות לשמש אמצעי להונאה) אסורות.
במילים פשוטות, Open Banking נותן לכם יותר שקיפות ושליטה, חוסך לכם זמן ומייעל את השירותים והתפעול שלכם. עכשיו נשאר רק למצוא את ספק השירות (או הספקים) שמתאימים לכם.
INVABANK
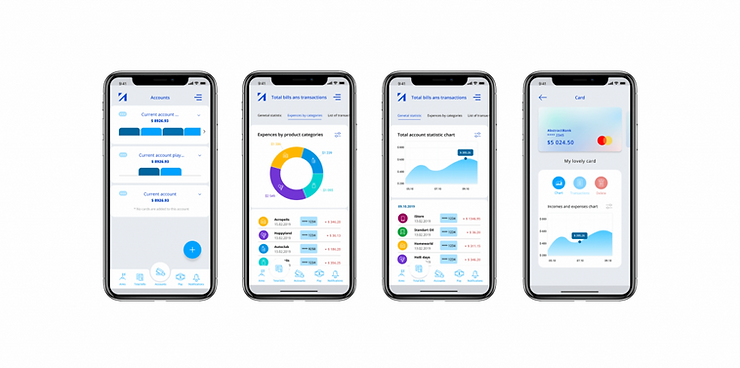
Invatechs מספקת מגוון רחב של מידע וייעוץ שיעזרו לכם בצרכים הדיגיטליים שלכם. עם אפליקציית ה-Open Banking שלנו, InvaBank, אנחנו מציעים אפליקציה שניתנת להתאמה רבה ושאפשר להחיל על הלוגיקה העסקית שלכם. אפשר לצפות בכל המידע על כרטיסים וחשבונות, דפי חשבון ועסקאות באפליקציה אחת. והידע שלנו לא נעצר כאן: עדכוני תיק העבודות החודשיים שלנו מכסים נושאים החל מאפליקציות שיצרנו ועד מאמרים עם טיפים לחיסכון בכסף. צרו איתנו קשר עוד היום להדגמה וייעוץ ללא עלות, ותנו לנו לעזור לכם לממש את הפוטנציאל הדיגיטלי שלכם.