הכלכלה העולמית מתמודדת עם המיתון העמוק ביותר מזה שמונה עשורים, בעקבות ההשפעה ההרסנית של הקורונה. עם הטלת הנחיות הריחוק החברתי והבידוד, ענפי הבידור, התיירות, הנסיעות, הספורט ועוד נאלצו להיסגר או להסתגל באופן דרסטי לתנאים החדשים. Global Economic Prospects צפה התכווצות של 5 אחוזים בכלכלה העולמית בשנת 2020 לבדה. ועם זאת, מתוך הנזק שגרמה הקורונה צומח פוטנציאל לשיטות חדשות וחדשניות לשימוש בשירותים פיננסיים דיגיטליים (Digital Financial Services, או DFS) כאמצעי להתאוששות בת-קיימא בטווח הקצר והארוך. פתרונות DFS ופינטק צברו תאוצה בינלאומית עוד לפני הקורונה, אבל נאלצו לגדול במהירות בעקבות המגפה. עכשיו, יותר מתמיד, זה הזמן לאמץ את הפוטנציאל של שירותים פיננסיים דיגיטליים עם אוטומציה טובה יותר, APIs של Open Banking ופלטפורמות מיקרו-אשראי. במאמר הזה נסקור כמה מהמחקרים המאירים על הפוטנציאל של DFS בתקופת הקורונה, במיוחד בדרום הגלובלי. נציג גם את השירותים הפיננסיים הדיגיטליים של Invatechs ואת הפוטנציאל שהם יכולים להציע לכם, לעסק שלכם ולכלכלה העולמית של היום.
מהם שירותים פיננסיים דיגיטליים?
נתחיל מהבסיס: מהו שירות פיננסי דיגיטלי? DFS הם שירותים פיננסיים כמו תשלומים, אשראי והעברות כספים שניתנים דרך ערוצים דיגיטליים, כמו מכשירים ניידים. פתרונות חדשים כמו הלוואות עמית לעמית (Peer-To-Peer, או P2P), מחשוב ענן, תשלומים במובייל, נכסי קריפטו ועוד נכללים כולם תחת DFS, כחידושים שהופיעו ב-10 השנים האחרונות.
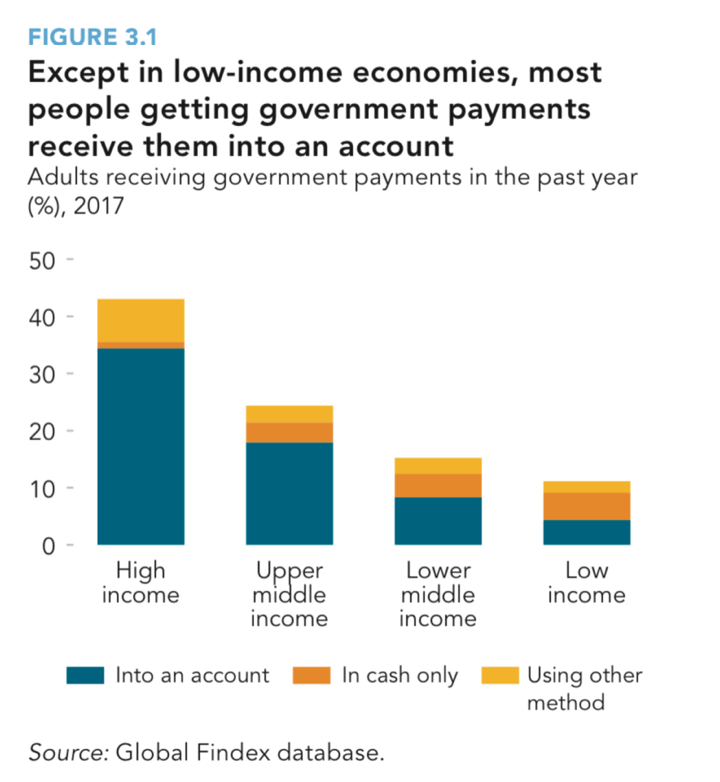
תשלומים ממשלתיים (שנקראים לרוב G2P) מנצלים במיוחד את ה-DFS: התראת SMS אוטומטית יכולה לעדכן אתכם שפנסיה, מלגה, החזר מס ועוד הועברו לחשבון שלכם. בשנת 2017, 16% מהאנשים קיבלו העברות ותשלומים ממשלתיים באופן דיגיטלי, ובין 2014 ל-2017 חלה עלייה עולמית מ-62% ל-69% בשיעור האנשים שמשתמשים בשירות פיננסי או ניגשים אליו דרך שירות כסף נייד. הפוטנציאל של DFS נוצל היטב במדינות מפותחות כלכלית, שבהן רוב האנשים צפויים לקבל תשלום G2P או G2B דרך חשבון דיגיטלי.
שירותים פיננסיים דיגיטליים ממלאים היום תפקיד מפתח בכלכלה שלנו ובאקוסיסטם הכלכלי של עולם הטק, אבל הקורונה הציבה אותם באור הזרקורים כמו מעולם לא, וחשפה עד כמה תשתית דיגיטלית איכותית הכרחית כדי שה-DFS יהיו נגישים לכולם. DFS יכולים אפילו לסייע בהאטת הדבקה בנגיף ובשמירה על ריחוק חברתי, תוך מחויבות להנגיש את הכלכלה ליותר ויותר אנשים.
להתמודד בתקופת הקורונה - איך שירותים פיננסיים דיגיטליים משמשים ומתפתחים:
DFS מספקים כלים פיננסיים מאובטחים, זולים וללא מגע ישירות לחשבון שלכם, מה שהיה שימושי במיוחד בזמן התפשטות הקורונה. תוכניות החל״ת ברחבי אירופה אפשרו לעובדים שאינם חיוניים להישאר בבית, ועודדו את היכולת להיכנס לבידוד. במילים פשוטות, DFS כרוכים בפחות סיכונים בריאותיים מסיוע במזומן שניתן פנים אל פנים. יותר מזה, לפי Better Than Cash Alliance, תשלומים והעברות דיגיטליים חסכוניים יותר. ומעל הכול, מערכות תשלום של מסחר אלקטרוני מאפשרות העברות מהירות למשקי בית ולאנשים ממוקדים, מה שקריטי עבור מי שזקוקים לסיוע כלכלי עכשיו.
עם התפתחות הפינטק (ואם בנקים מרכזיים ינפיקו מטבעות דיגיטליים), לממשלות יש פוטנציאל לעקוב אחר נתוני הוצאות ולראות אילו ענפים נמצאים בירידה וזקוקים לתמיכה כלכלית. נתונים מורכבים יותר שנחשפים דרך מטבעות דיגיטליים מאפשרים תובנות על נפחי עסקאות ועל הערכים שלהן, כמובן בכפוף לחוקי הפרטיות של כל מדינה. תשלומים והעברות דיגיטליים יותר עשויים גם לשפר את השקיפות בתשלומי מסים, בהעלמות מס ובשחיתות, מה שיהיה שימושי במיוחד להגדלת הכנסות המדינה ממסים בתקופת הקורונה.
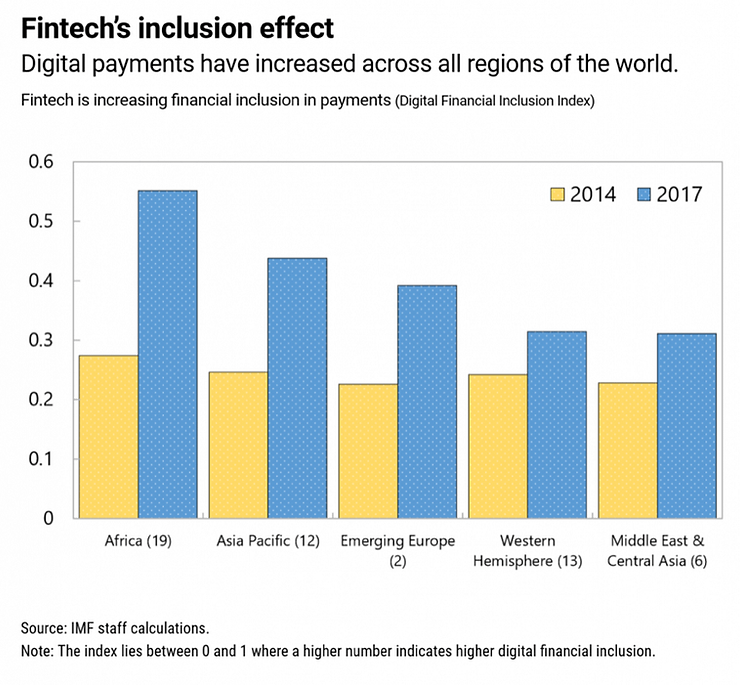
כבר מההתחלה אפשר לראות את הפוטנציאל של DFS כרגע לסיוע בתקופת הקורונה. יתרה מזאת, יש אפילו טיעון מתחום המדע ההתנהגותי בעד הכללה פיננסית דיגיטלית רחבה יותר באמצעות DFS: טקטיקות קטנות של 'תיאוריית הדחיפה' (Nudge), כמו הצעת עסקה דיגיטלית בקופה ואפשרות לשלם על שירותי בריאות ושירותים פיננסיים בלי להגיע לסניף, עשויות לחולל מהפך בנגישות במקומות בדרום הגלובלי (שתלויים יותר בפגישות פנים אל פנים כדי לגשת למשאבים), תוך שמירה על ריחוק חברתי בתקופת הקורונה. אפריקה ואסיה מובילות את הדרך, ומדינות כמו גאנה, קניה ואוגנדה נמצאות בחזית ההכללה הדיגיטלית עם שירותי תשלום דיגיטליים משופרים.
בונים לעתיד, בזמן הקורונה ואחריה:
בדומה להתרחבות המהירה של התשלומים הדיגיטליים והמסחר האלקטרוני בסין בתגובה למגפת ה-SARS של 2003, ה-DFS האיצו בעולם כולו בעקבות הקורונה. מחקרים על פתרונות פינטק ועל נגישות DFS חשפו גם מידע מאלף על פערי השכר המגדריים ועל הנגישות של נשים ל-DFS במדינות בעלות הכנסה נמוכה ובינונית. לגישה לטלפון יש פוטנציאל עצום לשיפור הנגישות של נשים לשירותים פיננסיים טובים יותר.
עם זאת, השקעה בתשתית דיגיטלית והרחבתה הן המפתח למימוש הפוטנציאל של DFS. זה כולל זיהוי דיגיטלי טוב יותר ומערכות ביומטריות, APIs פתוחים, מסגרות משפטיות ורגולטוריות מתאימות ותשתית פס רחב סלולרי משופרת. ב-Invatechs, המומחיות שלנו והפיתוח המתמשך בתחומים האלה מציעים פתרונות ופוטנציאל ל-DFS ולטכנולוגיה נגישים יותר. בואו נבחן כמה תחומי מפתח וגם כמה מהשירותים והמוצרים שלנו.
APIs של Open Banking:
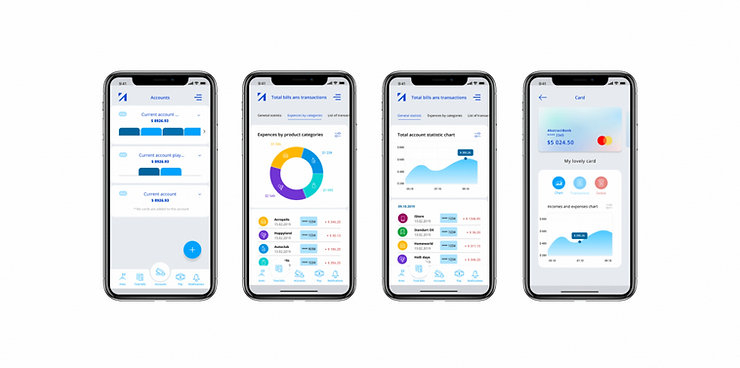
אנחנו מכירים היטב את הכוח ש-Open Banking מעניק לצרכנים: הוא מספק מידע פיננסי ברור לצד פיצ'רים להשקעות עתידיות, חיסכון, שקיפות, דוחות הוצאות והצעות של צד שלישי. מהסיבות האלה, הוא עשוי להפוך לכלי פיננסי יקר ערך עבור מי שמודרים מבחינה כלכלית, לסלול את הדרך להעברות והוצאות דיגיטליות יותר ולשפר את הגישה להלוואות ולחיסכון. מעבר לכך, המעבר ההולך וגדל של עסקים קטנים ובינוניים לשימוש ב-Open Banking עשוי להיות אטרקטיבי במיוחד להתאוששות מהקורונה, משום שהם יכולים לגשת למוצרים חדשים ולהשוות בין חשבונות. תוך שנתיים בלבד, Open Banking הוליד יותר ספקים ומתחרים, וגם עלייה בשימוש בתשלומי Open Banking בתקופת הקורונה, בעקבות הריחוק החברתי והעדפה גוברת לקניות ולשיטות רכישה אונליין. יש לנו מאמר שלם ב-InvaBlog שמוקדש לעולם ה-Open Banking ולמה שהוא יכול להציע, ואנחנו ממליצים לקרוא אותו כדי להעמיק בפוטנציאל שלו.
פלטפורמות מיקרו-אשראי:
עם שינוי כה חד ופתאומי בכלכלה העולמית, יותר ויותר אנשים פנו לפלטפורמות מיקרו-אשראי, במיוחד משקי בית בעלי הכנסה נמוכה וקבוצות שמועסקות בשוק הלא-פורמלי, שנפגעו הכי קשה מהמגפה. הכללה פיננסית חשובה עכשיו יותר מתמיד. חברות פינטק שנותנות מענה לשוק ההולך וגדל הזה יזדקקו למדע הנתונים ולאנליטיקה הטובים ביותר כדי לצמצם סיכונים בחברות הלוואות דיגיטליות. עוד לפני התפשטות הקורונה, הופנתה תשומת לב לפוטנציאל של מיקרו-אשראי לספק הון זמין למי שזקוק לו. ב-Invatechs יצרנו פלטפורמה ופתרון מיקרו-אשראי משלנו עם Vance Pay, שמספק מקדמות על חשבון הכנסה שטרם הורווחה תמורת עמלת עסקה. עובד רק צריך לשלוח בהודעת טקסט את הסכום שהוא צריך למספר של VancePay, והכסף מועבר לחשבון שלו. זה שימושי במיוחד כשצצים צרכים כספיים בלתי צפויים, מה שדחוף במיוחד בתקופת מגפת הקורונה. בנוסף, יש לנו פוסט שלם שמוקדש לבניית פלטפורמת הלוואות עמית לעמית (Peer-To-Peer, או P2P) משלכם, צורה נוספת של מיקרו-אשראי שהפופולריות שלה עלתה ב-2020. חשוב לציין שהטמעת מיקרו-אשראי תלויה בחוקים ובסמכויות השיפוט של כל מדינה, אבל היא עשויה להתגלות כשירות שימושי מאוד גם לעסקים וגם לציבור הרחב.
נתונים ואוטומציה:
ככל שיותר אנשים תלויים בערוצי ווב, מידע מותאם אישית, AI מתקדם ואנליטיקה יהיו כוח מניע במתן השירותים הטובים ביותר ובאסטרטגיית הנתונים. אוטומציה חיונית במקום העבודה עכשיו יותר מתמיד, לפני הקורונה, במהלכה ואחריה. מערכות שכר אוטומטיות שיודעות לחשב את כספי החל״ת ושעות העבודה הנכונים ממלאות תפקיד חיוני בבריאות הפיננסית של כולם. הצורך במערכות אוטומטיות התחדד במיוחד כשיותר עובדים יצאו לחופשת מחלה; מערכות שכר אוטומטיות וניתנות להתאמה נדרשות עכשיו יותר מתמיד כדי להסתגל לכוח עבודה משתנה. שירותים אוטומטיים אחרים, כמו צ'אטבוטים ושירותי הפעלה קולית, שימשו תחליף לכוח עבודה מצומצם, וקודי QR אספו מידע מבוסס מיקום על אנשים כדי לנטר את התפשטות המחלה. פתרונות השכר של Invatechs מבטיחים תוצאות מדויקות ומבוססות נתונים, עם חישובים אוטומטיים שמתאימים לפעילות בהיקפים משתנים שהקורונה מחייבת בתשלומי שכר ובסיוע כלכלי ממשלתי. תוכלו לראות את תוכנת השכר מבוססת הענן שתכננו למרפאות רופאי משפחה של NHS כדי לגלות איך אנחנו עושים את זה.
קורונה, DFS והפוטנציאל של הפינטק:
למרות ההשפעה ההרסנית של הקורונה על הכלכלה ועל החיים שלנו, התפנית המהירה של פתרונות DFS ופינטק עשויה להוביל להתרחבות רחבה ומהירה של הנגישות הפיננסית. ברחבי העולם הפכנו לתלויים ב-DFS לצורך הבטיחות והריחוק החברתי שלנו, בזמן שמדינות מוצאות פתרונות חדשים לפיתוח תשתית דיגיטלית ויוצרות תמריצים באמצעות דיגיטציה. אפליקציות נוחות לשימוש שמנצלות את הפוטנציאל של Open Banking, מיקרו-אשראי ואוטומציה הן קריטיות עכשיו, וגם לצמיחה שאחרי הקורונה.
ב-Invatechs אנחנו מחויבים ליצירת מוצרים ופתרונות לאתגרים פיננסיים, בין תחומים רבים אחרים. יש לנו פוסט שלם על תגבור צוותים (Staff Augmentation) לעומת מיקור חוץ, שיהיה שימושי במיוחד להסתגלות לדרישות המשתנות של כוח העבודה בתקופת המגפה. אנחנו ממשיכים לחפש הזדמנויות לפתח מוצרים ושירותים לחברות, ומחויבים להשתמש במומחיות שלנו כדי לעזור בתקופת המגפה: בין אם זה פיתוח ושימוש בתוכנה ובטכנולוגיה למיקרו-אשראי, בניית מערכת שכר שמבטיחה שהעובדים שלכם יקבלו את הסיוע הממשלתי שהם צריכים, או מתן שקיפות פיננסית לעסקים ולצרכנים דרך אפליקציית ה-Open Banking שלנו, InvaBank.
אם אתם רוצים לפתח פתרון משלכם מאפס או על בסיס המערכות הקיימות שלכם, או שאתם פשוט רוצים לשמוע עוד על הפוטנציאל של DFS, אל תהססו ליצור איתנו קשר עוד היום.